受托管理股权投资企业 业绩报酬与收益分配解析
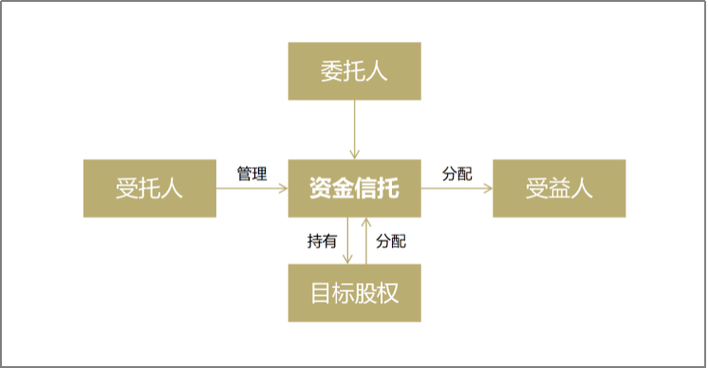
在股权投资领域,受托管理机制是私募基金常见的运作模式。基金管理人作为受托方,负责资金募集、项目筛选、投资决策及投后管理,而投资者作为委托方提供资本。这一关系中,业绩报酬与收益分配条款直接决定了管理人与投资者之间的利益划分,是基金合同的核心内容。本文将从业绩报酬的计算方式、收益分配的顺序与模式、以及实务中的关键问题三个维度展开解析。
一、业绩报酬:管理人的超额收益激励
业绩报酬(Carried Interest,简称Carry)是基金管理人从基金超额收益中提取的分成,通常为20%,旨在激励管理人创造更高回报。其计算基础是基金的整体盈利,而非单个项目。常见的计算方式有两种:
- 整体基金业绩报酬:以基金全部投资组合的最终收益为基数,扣除本金和优先回报后,按约定比例提取。这种方式避免了管理人通过选择性地分配盈利项目而损害投资者利益。
- 逐项目业绩报酬:每个项目退出后单独计算并提取业绩报酬。这种方式对管理人更有利,但可能导致投资者在项目亏损时仍需支付业绩报酬,因此常设置回拨(Clawback)机制,即当后续项目亏损时,管理人需返还此前多提取的报酬。
业绩报酬的提取通常以投资者收回全部本金并获得优先回报(Preferred Return,通常为8%)为前提。优先回报是投资者应优先获得的门槛收益,只有超过该门槛的超额部分,管理人才参与分配。
二、收益分配:顺序与模式的选择
收益分配条款决定了基金退出资金如何在不同主体间流转。常见的分配顺序遵循“先回本、后分利”的原则,具体步骤如下:
- 返还投资者本金:基金退出所得首先用于返还投资者的实缴资本。
- 支付优先回报:在返还本金后,剩余的收益按约定利率(如8%)向投资者支付优先回报。
- 管理人追补(Catch-up):在优先回报支付完毕后,管理人可获得一定比例的追补收益,直至其累计业绩报酬达到总收益的约定比例(如20%)。
- 剩余收益按比例分配:追补完成后,剩余收益通常按80%:20%的比例在投资者与管理人之间分配。
这种分配模式被称为“欧洲式”或“整体基金式”,其优势在于保障投资者优先获得基础收益,同时通过追补机制确保管理人最终获得约定的业绩报酬比例。另一种“美国式”分配则允许在每个项目退出后即进行分配,但需配合回拨机制以平衡整体收益。
三、实务中的关键问题与风险防范
在实务操作中,业绩报酬与收益分配条款的設計需关注以下问题:
- 回拨机制(Clawback):当基金后期出现亏损时,管理人应返还此前多提取的业绩报酬。回拨条款应明确触发条件、返还期限及担保方式(如管理人个人连带责任)。
- 优先回报的计算方式:简单年化利率与复利计算对投资者收益影响显著,需在合同中明确约定。
- 业绩报酬的计提时点:是在项目退出时计提,还是在基金清算时计提?前者可能导致管理人的短期行为,后者则更符合长期利益一致性。
- 税收处理:业绩报酬的税务定性(劳务报酬还是投资收益)在不同法域下存在差异,需结合当地税法进行规划。
- 信息透明度:投资者应有权获取基金净值、项目估值及费用明细,以确保业绩报酬计算的准确性。
管理人与投资者之间的利益冲突也需通过条款设计加以缓解。例如,设置业绩报酬追回条款、引入第三方审计、以及限制管理人在基金存续期内募集同类基金等。
##
受托管理股权投资企业的业绩报酬与收益分配机制,是平衡管理人与投资者利益的核心工具。合理的条款设计既能激励管理人追求卓越回报,又能保护投资者的本金安全与基础收益。在基金设立之初,双方应充分沟通,明确计算方式、分配顺序及风险防范措施,并借助专业法律与财务顾问的力量,确保条款的公平性与可执行性。只有这样,才能实现长期共赢的合作关系。
如若转载,请注明出处:http://www.dragonsandsgroup.com/product/45.html
更新时间:2026-10-05 18:31:58